Domain pwvs.de kaufen?
Wir ziehen mit dem Projekt
pwvs.de um.
Sind Sie am Kauf der Domain
pwvs.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pwvs.de kaufen?
Ist Versteuerung erhaltene Anzahlungen?
Ist Versteuerung erhaltene Anzahlungen? Die Versteuerung von erhaltenen Anzahlungen hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Geschäfts und der steuerlichen Vorschriften des jeweiligen Landes. In einigen Fällen müssen Anzahlungen als Einnahmen verbucht und entsprechend versteuert werden. Es ist wichtig, sich mit einem Steuerberater oder Finanzexperten zu beraten, um sicherzustellen, dass die Anzahlungen korrekt behandelt werden. Letztendlich kann die Versteuerung von erhaltenen Anzahlungen Auswirkungen auf die finanzielle Situation des Unternehmens haben, daher ist es wichtig, die steuerlichen Pflichten zu verstehen und einzuhalten. **
Was sind erhaltene Anzahlungen?
Erhaltene Anzahlungen sind Zahlungen, die ein Unternehmen von Kunden erhält, bevor die vereinbarten Waren oder Dienstleistungen geliefert werden. Diese Zahlungen dienen als Sicherheit für den Kunden, dass die bestellte Ware oder Dienstleistung auch tatsächlich erbracht wird. Für das Unternehmen stellen erhaltene Anzahlungen eine finanzielle Vorauszahlung dar, die oft zur Deckung von Produktions- oder Betriebskosten genutzt wird. In der Bilanz werden erhaltene Anzahlungen als Verbindlichkeiten ausgewiesen, da das Unternehmen noch eine Gegenleistung erbringen muss. Es ist wichtig, erhaltene Anzahlungen sorgfältig zu verfolgen und sicherzustellen, dass die entsprechenden Leistungen rechtzeitig erbracht werden, um die Kundenzufriedenheit zu gewährleisten. **
Ähnliche Suchbegriffe für Erhaltene
Top-Angebote
Produkte zum Begriff Erhaltene:


-
Sind erhaltene Spenden zu versteuern?
Sind erhaltene Spenden zu versteuern? Ja, grundsätzlich sind Spenden in Deutschland steuerlich absetzbar, sofern sie an gemeinnützige Organisationen oder steuerbegünstigte Vereine gehen. Spender können ihre Spenden bis zu einer bestimmten Höhe von der Steuer absetzen. Für gemeinnützige Organisationen gelten jedoch bestimmte Voraussetzungen, um Spenden steuerlich geltend machen zu können. Es ist ratsam, sich vorher über die steuerlichen Regelungen zu informieren und gegebenenfalls eine Spendenbescheinigung anzufordern. In manchen Fällen können auch Spenden an Privatpersonen steuerlich relevant sein, beispielsweise bei Schenkungen oder Erbschaften. **
-
Wie buche ich Erhaltene Anzahlungen?
Um erhaltene Anzahlungen zu buchen, musst du zunächst ein Konto für erhaltene Anzahlungen in deinem Buchhaltungssystem erstellen. Wenn du eine Anzahlung erhältst, verbuchst du den Betrag als Einnahme auf diesem Konto. Sobald die Anzahlung verrechnet wird, überträgst du den Betrag auf das entsprechende Einnahmekonto. Vergiss nicht, die Anzahlungen regelmäßig zu überprüfen und zu verfolgen, um sicherzustellen, dass sie korrekt verbucht sind. Wenn du unsicher bist, wie du erhaltene Anzahlungen buchen sollst, solltest du dich an einen Buchhalter oder Steuerberater wenden. **
-
Wie bucht man erhaltene Skonti?
Um erhaltene Skonti zu buchen, muss zunächst der Skonto-Betrag ermittelt werden, den der Lieferant gewährt hat. Dieser Betrag wird dann als Erlös mindernder Ertrag in der Buchhaltung verbucht. Gleichzeitig wird der Skonto-Betrag als Gutschrift auf dem Verbindlichkeitenkonto des Lieferanten verbucht. Die Buchung erfolgt in der Regel durch eine Gegenbuchung auf dem Konto "Skontoerträge" oder "Skonti erhalten". Es ist wichtig, die Buchungen sorgfältig zu dokumentieren und sicherzustellen, dass alle Transaktionen korrekt erfasst werden, um eine ordnungsgemäße Buchführung zu gewährleisten. **
-
Was ist eine erhaltene Anzahlung?
Was ist eine erhaltene Anzahlung? Eine erhaltene Anzahlung ist eine Vorauszahlung, die ein Kunde leistet, bevor die Ware oder Dienstleistung geliefert wird. Diese Anzahlung dient oft als Sicherheit für den Verkäufer, dass der Kunde den Restbetrag auch bezahlen wird. In der Buchhaltung wird eine erhaltene Anzahlung als Verbindlichkeit des Verkäufers gegenüber dem Kunden erfasst, bis die Ware oder Dienstleistung vollständig geliefert wurde. Erhaltene Anzahlungen können auch als Einnahmen verbucht werden, wenn die Lieferung oder Leistung erbracht wurde. **

Wie bucht man erhaltene Anzahlungen?
Wie bucht man erhaltene Anzahlungen? Wenn ein Unternehmen eine Anzahlung von einem Kunden erhält, wird dies in der Buchhaltung als Verbindlichkeit erfasst, da das Unternehmen dem Kunden noch eine Leistung schuldet. Die Buchung erfolgt in der Regel auf ein separates Konto für erhaltene Anzahlungen. Sobald die Leistung erbracht wurde, wird die Anzahlung von diesem Konto abgezogen und auf das entsprechende Umsatzkonto gebucht. Es ist wichtig, diese Buchungen sorgfältig zu dokumentieren, um eine genaue und transparente Buchführung zu gewährleisten. **
Wer haftet für nicht erhaltene Ware?
Wer haftet für nicht erhaltene Ware? In der Regel liegt die Haftung bei dem Verkäufer, solange die Ware nicht beim Käufer angekommen ist. Es ist die Verantwortung des Verkäufers, sicherzustellen, dass die Ware ordnungsgemäß versendet wird und beim Käufer ankommt. Sollte die Ware verloren gehen oder nicht zugestellt werden, muss der Verkäufer in der Regel für Ersatz oder Rückerstattung sorgen. Es ist wichtig, dass Käufer und Verkäufer klare Vereinbarungen über die Haftung für nicht erhaltene Ware treffen, um Missverständnisse zu vermeiden. **
Top-Angebote
Produkte zum Begriff Erhaltene:
-
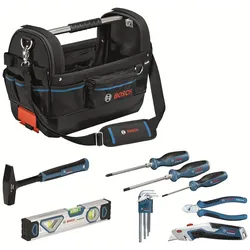
Bosch Werkzeug-Set Werkzeugtasche GWT 20 und Handwerkzeug-Set ProfessionalBosch ProClick Werkzeugtasche GWT 20 und Handwerkzeug-Set Professional Clevere Kombination – die Bosch Professional Werkzeugtasche und das Handwerkzeug-Set Unentbehrliches Set für maximale Mobilität – offene Werkzeugtasche und 8 Bosch Professional Handwerkzeuge für perfekte Flexibilität Vielseitige Fächer und Innentaschen für einen schnellen Zugriff und eine individuelle Werkzeugorganisation Sicherer Werkzeugtransport dank integrierter Befestigungsklemmen für eine Verbindung mit der L-BOXX Produkt-Highlights: Mit der Bosch Professional GWT 20 Werkzeugtasche und einem Handwerkzeug-Set sind deine wichtigen Werkzeuge immer in Reichweite, ordentlich aufbewahrt und transportbereit. Vielseitige Fächer und Innentaschen in der offenen Werkzeugtasche erlauben schnellen Zugriff und eine individuelle Werkzeugorganisation, und integrierte Bänder an beiden Seiten ermöglichen die Befestigung zusätzlicher ProClick-Halter oder Gürteltaschen. Die Befestigungsklemmen der Tasche sorgen für eine feste Verbindung mit der Bosch L-BOXX für einen sicheren Transport. Das Set enthält 8 Bosch Professional Handwerkzeuge, ideal für allgemeine Anwendungen: 3 Schraubendreher, einen 9-tlg. Sechskantschlüssel-Set, einen Diagonal-Seitenschneider, einen Schlosserhammer, ein Universalmesser mit einziehbarer Klinge und eine magnetische Wasserwaage. Ausstattung und Anwendung: Hergestellt aus haltbarem 1000D-Polyester und mit schlagfestem Boden, ist die offene Werkzeugtasche Bosch Professional GWT 20 robust und langlebig, während der ergonomische Handgriff und der gepolsterte Schultergurt für maximalen Komfort sorgen. Die Tasche ist kompatibel mit dem Bosch Mobility System und dem ProClick System.137,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Versteuerung erhaltene Anzahlungen?
Ist Versteuerung erhaltene Anzahlungen? Die Versteuerung von erhaltenen Anzahlungen hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Geschäfts und der steuerlichen Vorschriften des jeweiligen Landes. In einigen Fällen müssen Anzahlungen als Einnahmen verbucht und entsprechend versteuert werden. Es ist wichtig, sich mit einem Steuerberater oder Finanzexperten zu beraten, um sicherzustellen, dass die Anzahlungen korrekt behandelt werden. Letztendlich kann die Versteuerung von erhaltenen Anzahlungen Auswirkungen auf die finanzielle Situation des Unternehmens haben, daher ist es wichtig, die steuerlichen Pflichten zu verstehen und einzuhalten. **
-
Was sind erhaltene Anzahlungen?
Erhaltene Anzahlungen sind Zahlungen, die ein Unternehmen von Kunden erhält, bevor die vereinbarten Waren oder Dienstleistungen geliefert werden. Diese Zahlungen dienen als Sicherheit für den Kunden, dass die bestellte Ware oder Dienstleistung auch tatsächlich erbracht wird. Für das Unternehmen stellen erhaltene Anzahlungen eine finanzielle Vorauszahlung dar, die oft zur Deckung von Produktions- oder Betriebskosten genutzt wird. In der Bilanz werden erhaltene Anzahlungen als Verbindlichkeiten ausgewiesen, da das Unternehmen noch eine Gegenleistung erbringen muss. Es ist wichtig, erhaltene Anzahlungen sorgfältig zu verfolgen und sicherzustellen, dass die entsprechenden Leistungen rechtzeitig erbracht werden, um die Kundenzufriedenheit zu gewährleisten. **
-
Sind erhaltene Spenden zu versteuern?
Sind erhaltene Spenden zu versteuern? Ja, grundsätzlich sind Spenden in Deutschland steuerlich absetzbar, sofern sie an gemeinnützige Organisationen oder steuerbegünstigte Vereine gehen. Spender können ihre Spenden bis zu einer bestimmten Höhe von der Steuer absetzen. Für gemeinnützige Organisationen gelten jedoch bestimmte Voraussetzungen, um Spenden steuerlich geltend machen zu können. Es ist ratsam, sich vorher über die steuerlichen Regelungen zu informieren und gegebenenfalls eine Spendenbescheinigung anzufordern. In manchen Fällen können auch Spenden an Privatpersonen steuerlich relevant sein, beispielsweise bei Schenkungen oder Erbschaften. **
-
Wie buche ich Erhaltene Anzahlungen?
Um erhaltene Anzahlungen zu buchen, musst du zunächst ein Konto für erhaltene Anzahlungen in deinem Buchhaltungssystem erstellen. Wenn du eine Anzahlung erhältst, verbuchst du den Betrag als Einnahme auf diesem Konto. Sobald die Anzahlung verrechnet wird, überträgst du den Betrag auf das entsprechende Einnahmekonto. Vergiss nicht, die Anzahlungen regelmäßig zu überprüfen und zu verfolgen, um sicherzustellen, dass sie korrekt verbucht sind. Wenn du unsicher bist, wie du erhaltene Anzahlungen buchen sollst, solltest du dich an einen Buchhalter oder Steuerberater wenden. **
Ähnliche Suchbegriffe für Erhaltene
-
Henn, Guido: Handbuch ElektrowerkzeugeHandbuch Elektrowerkzeuge , Ein konzentrierter Überblick über alle (Hand-) Elektrowerkzeuge für das Arbeiten mit Holz. Guido Henn stellt die relevanten Werkzeugtypen vor, zeigt, welche Unterschiede es gibt und worauf man achten muss. Und vor allem wie man damit arbeitet. Dabei werden auch die Fragen beantwortet: welches Zubehör gibt es, welches ist sinnvoll, welches nicht? Zuerst werden die Funktionen der Geräte erklärt, anschließend beschreibt Henn die Handhabung in praktischen Projekten. Zusätzlich zum Buch wird die Anwendung der Werkzeugmaschinen auf DVD gezeigt. Diese hat insgesamt über 3 Stunden Laufzeit, aufgeteilt in 9 Videos. Folgende Elektrowerkzeuge werden ausführlich behandelt: - Akku-Bohrschrauber - Schlagbohrmaschine - Bohrständer - Stichsäge - Handkreissägen - Kapp- und Montagesägen - Oszillierende Sägen - Flachdübelfräse - Oberfräsen - Bandschleifer - Schwingschleifer - Exzenterschleifer , Lüfterblätter > Motorkühlung , Auflage: 3., korrigierte Auflage, Erscheinungsjahr: 202005, Produktform: Leinen, Beilage: mit DVD, Titel der Reihe: HolzWerken##~Werkstattwissen für Holzwerker##, Autoren: Henn, Guido, Auflage: 20003, Auflage/Ausgabe: 3., korrigierte Auflage, Seitenzahl/Blattzahl: 384, Abbildungen: durchg. farbige Fotos, Keyword: Akku-Bohrschrauber; Bandschleifer; Bohrständer; Elektrowerkzeuge; Exzenterschleifer; Flachdübelfräse; Handkreissäge; Kapp- und Montagesägen; Osziliierende Sägen; Schlagbohrmaschine; Schwingschleifer; Stichsäge, Fachschema: Maschine / Werkzeugmaschine~Werkzeugmaschine~Holz / Basteln, Werken~Basteln / Heimwerken~Do it yourself~Heimwerken, Fachkategorie: Dekorative Holzarbeiten~Heimwerken: Zimmern und Holzarbeiten, Thema: Verstehen, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Elektronische Geräte und Materialien, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vincentz Network GmbH & C, Verlag: Vincentz Network GmbH & C, Verlag: Vincentz Network GmbH & Co. KG, Länge: 281, Breite: 240, Höhe: 35, Gewicht: 2142, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger EAN: 9783866309692, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 237515049,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Holzapfel, Walter: Baustoffe für Dach und WandBaustoffe für Dach und Wand , Das einzigartige Standardwerk - früher als "Werkstoffkunde für Dach-, Wand- und Abdichtungstechnik" bekannt - behandelt Herkunft, Herstellung, Eigenschaften und Anwendungsmöglichkeiten der verschiedenen Werkstoffe. Insbesondere im Bereich der Aus- und Weiterbildung ist der Titel ein unentbehrliches Hilfsmittel und Nachschlagewerk und entspricht somit auch dem aktuellen Rahmenlehrplan des Dachdeckerhandwerks. Die vorliegende 14. Auflage baut auf der Grundlage der Vorauflage auf und ergänzt diese u.a. um neu auf den Markt gekommene Bau- und Hilfsstoffe. Außerdem berücksichtigt die Neuauflage den aktuellen Stand der Technik und der Normgebung sowie zwischenzeitlich gewonnene Erkenntnisse zu Art, Verhalten und Anwendungen der Baustoffe für Dach und Wand. Dies betrifft vor allem die Bereiche Holz, Metall und Brandschutz im Dachdeckerhandwerk sowie die neuesten Kunst- und Abdichtungsstoffe. Somit ist der Titel nicht nur Lehrunterlage, sondern dient auch als hilfreiches Nachschlagewerk für technische Problem- und Fragestellungen im Einzelfall. Aus dem Inhalt: - Dachschiefer und Dachziegel - Mörtel, Dachsteine, Faserzementplatten - Baumetalle - Holz und Holzwerkstoffe - Kunststoffe und Abdichtungsstoffe - Dämmstoffe , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 14. Auflage, Erscheinungsjahr: 201810, Produktform: Kartoniert, Autoren: Holzapfel, Walter, Edition: ADP, Auflage: 18014, Auflage/Ausgabe: 14. Auflage, Seitenzahl/Blattzahl: 376, Abbildungen: mit zahlreichen Abbildungen und Tabellen, Keyword: Abdichtungsstoffe; Dachschiefer; Dachziegel, Fachschema: Bau / Bauberufe~Bauberuf~Dach~Dachdecker / Berufsbezogenes Schulbuch~Abdichtung~Dichtung (technisch)~Wand~Arbeitsstoff~Material~Werkstoff, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Bauhandwerk, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller Rudolf, Verlag: Müller Rudolf, Verlag: RM Rudolf Müller Medien GmbH & Co. KG, Länge: 241, Breite: 167, Höhe: 22, Gewicht: 897, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783481028312 9783481024185 9783481020255 9783481013837 9783481009113, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie bucht man erhaltene Skonti?
Um erhaltene Skonti zu buchen, muss zunächst der Skonto-Betrag ermittelt werden, den der Lieferant gewährt hat. Dieser Betrag wird dann als Erlös mindernder Ertrag in der Buchhaltung verbucht. Gleichzeitig wird der Skonto-Betrag als Gutschrift auf dem Verbindlichkeitenkonto des Lieferanten verbucht. Die Buchung erfolgt in der Regel durch eine Gegenbuchung auf dem Konto "Skontoerträge" oder "Skonti erhalten". Es ist wichtig, die Buchungen sorgfältig zu dokumentieren und sicherzustellen, dass alle Transaktionen korrekt erfasst werden, um eine ordnungsgemäße Buchführung zu gewährleisten. **
-
Was ist eine erhaltene Anzahlung?
Was ist eine erhaltene Anzahlung? Eine erhaltene Anzahlung ist eine Vorauszahlung, die ein Kunde leistet, bevor die Ware oder Dienstleistung geliefert wird. Diese Anzahlung dient oft als Sicherheit für den Verkäufer, dass der Kunde den Restbetrag auch bezahlen wird. In der Buchhaltung wird eine erhaltene Anzahlung als Verbindlichkeit des Verkäufers gegenüber dem Kunden erfasst, bis die Ware oder Dienstleistung vollständig geliefert wurde. Erhaltene Anzahlungen können auch als Einnahmen verbucht werden, wenn die Lieferung oder Leistung erbracht wurde. **
-
Wie bucht man erhaltene Anzahlungen?
Wie bucht man erhaltene Anzahlungen? Wenn ein Unternehmen eine Anzahlung von einem Kunden erhält, wird dies in der Buchhaltung als Verbindlichkeit erfasst, da das Unternehmen dem Kunden noch eine Leistung schuldet. Die Buchung erfolgt in der Regel auf ein separates Konto für erhaltene Anzahlungen. Sobald die Leistung erbracht wurde, wird die Anzahlung von diesem Konto abgezogen und auf das entsprechende Umsatzkonto gebucht. Es ist wichtig, diese Buchungen sorgfältig zu dokumentieren, um eine genaue und transparente Buchführung zu gewährleisten. **
-
Wer haftet für nicht erhaltene Ware?
Wer haftet für nicht erhaltene Ware? In der Regel liegt die Haftung bei dem Verkäufer, solange die Ware nicht beim Käufer angekommen ist. Es ist die Verantwortung des Verkäufers, sicherzustellen, dass die Ware ordnungsgemäß versendet wird und beim Käufer ankommt. Sollte die Ware verloren gehen oder nicht zugestellt werden, muss der Verkäufer in der Regel für Ersatz oder Rückerstattung sorgen. Es ist wichtig, dass Käufer und Verkäufer klare Vereinbarungen über die Haftung für nicht erhaltene Ware treffen, um Missverständnisse zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.